Coût logistique total : le décomposer pour agir
Le coût logistique total additionne transport, possession du stock, entreposage, préparation et administratif, des postes aux leviers très différents. Le décomposer est la première étape pour savoir où agir.
 Par Mansour Niang, CEO & cofondateur de Clevizio·Publié le 27 août 2026·Mis à jour le 14 septembre 2026·7 min de lecture
L'essentiel
Le coût logistique total additionne transport, possession du stock, entreposage, préparation et administratif, des postes aux leviers très différents. Le décomposer est la première étape pour savoir où agir.
Un bloc qui cache plusieurs réalités
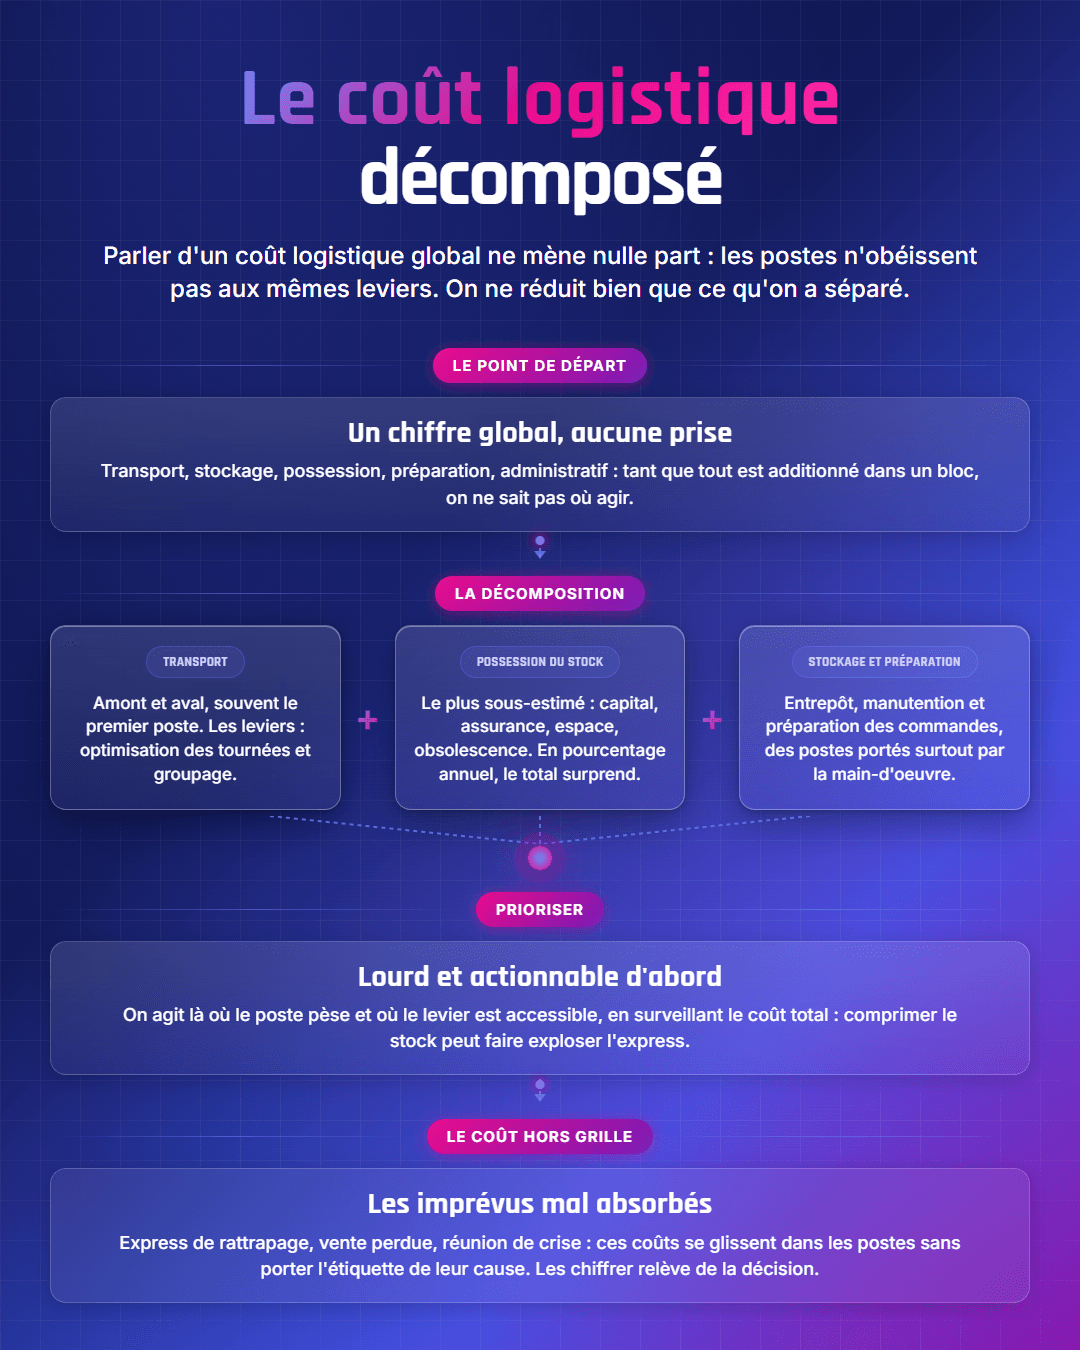
Quand on parle de coût logistique, on additionne en réalité des postes très différents, qui n'obéissent pas aux mêmes leviers. Le transport, le stockage, la possession du stock, la préparation des commandes, l'administration : chacun a sa propre logique de coût et ses propres marges de manoeuvre. Tant qu'on raisonne sur un chiffre global, on ne sait pas où agir. Décomposer le coût logistique total est donc le préalable à toute optimisation : on ne réduit bien que ce qu'on a d'abord séparé et mesuré.
Les grands postes du coût logistique
Le coût logistique total se répartit classiquement entre plusieurs postes. Le transport, en amont comme en aval, arrive souvent en tête. Vient ensuite le coût de possession du stock, qui immobilise du capital et génère des frais. Le stockage physique couvre l'entrepôt et la manutention, la préparation des commandes repose surtout sur la main-d'oeuvre, et l'administratif logistique complète le tableau, moins visible mais bien réel. Le poids relatif de chaque poste varie fortement selon le secteur, ce qui explique qu'une même action soit décisive chez l'un et négligeable chez l'autre.
| Poste | Principal levier |
|---|---|
| Transport | Optimisation des tournées, groupage |
| Possession du stock | Réduction des niveaux, rotation |
| Stockage | Taux d'occupation, implantation |
| Préparation | Productivité, organisation du picking |
| Administratif | Automatisation des tâches |
Comment calculer le coût logistique total
Le calcul se fait en trois temps : recenser, valoriser, rapporter. Recenser consiste à lister, poste par poste, toutes les dépenses qui servent à faire circuler et stocker les produits, y compris celles qui dorment dans d'autres comptes, le loyer de l'entrepôt en charges immobilières, la main-d'œuvre de préparation en frais de personnel, l'assurance du stock en frais généraux. Valoriser consiste à leur donner un montant annuel, en ajoutant le coût de possession du stock, qui n'apparaît sur aucune facture puisqu'il rémunère le capital immobilisé et couvre l'obsolescence. Rapporter consiste enfin à diviser ce total par une base qui permet la comparaison : le chiffre d'affaires, pour obtenir un taux de coût logistique, le nombre de commandes expédiées, pour obtenir un coût par commande, ou le nombre d'unités. À titre d'illustration, prenons une entreprise qui dépense 900 000 euros de transport, 600 000 euros d'entreposage et de préparation, et 100 000 euros d'administratif. Elle porte aussi 4 millions d'euros de stock à 20 % de taux de possession, soit 800 000 euros, et son coût logistique total atteint donc 2,4 millions d'euros. Rapporté à 30 millions de chiffre d'affaires, cela fait 8 %, et c'est ce ratio, suivi dans le temps et comparé poste par poste, qui devient un outil de pilotage.
Le coût caché de la possession du stock
Parmi ces postes, la possession du stock est le plus souvent sous-estimée, parce qu'elle englobe bien plus que le prix d'achat immobilisé : le coût du capital, l'assurance, l'espace, la manutention, l'obsolescence et la démarque s'y additionnent. Ramené en pourcentage annuel de la valeur du stock, le total surprend, et réduire un stock excédentaire libère donc bien davantage que le seul cash immobilisé. Le calcul détaillé de ce taux fait l'objet d'un article dédié au coût de possession du stock.
Frais de logistique : ce que facture un prestataire, et ce qu'il ne facture pas
Quand la logistique est confiée à un prestataire, les frais de logistique prennent la forme d'une facture détaillée, ce qui donne une fausse impression d'exhaustivité. Un contrat de logistique externalisée facture en général la réception, à la palette ou au colis, le stockage, à la palette et à la semaine ou au mètre carré, la préparation, à la commande et à la ligne, l'emballage, et l'expédition, souvent refacturée au tarif transporteur avec une marge. À cela s'ajoutent des frais annexes qui pèsent plus qu'on ne le croit : gestion des retours, inventaires, prestations à valeur ajoutée, pénalités de volume minimum. Ce qui n'apparaît jamais sur la facture du prestataire, en revanche, c'est le coût de possession du stock que vous continuez à porter, le temps que vos équipes passent à gérer l'interface, et le coût des ruptures ou des erreurs de livraison chez vos clients. Comparer une logistique interne et une logistique externalisée sur la seule facture revient donc à comparer un coût complet à un coût partiel.
Décomposer pour prioriser l'action
Une fois le coût décomposé, la priorisation devient évidente : on agit d'abord là où le poste est lourd et le levier accessible. Inutile d'optimiser à la marge un poste mineur pendant que le principal dérive. Cette lecture évite aussi les fausses économies, comme comprimer un poste au prix d'en gonfler un autre : réduire le stock à l'excès peut faire exploser le transport express, par exemple. Le bon pilotage regarde le coût total, pas chaque poste isolément.
Réduire les coûts logistiques : les leviers poste par poste
Une fois la décomposition faite, chaque poste a ses leviers, et ils ne se ressemblent pas. Sur le transport, on joue sur le taux de remplissage, la massification des expéditions, le choix des modes et la renégociation des grilles tarifaires, avec un point de vigilance sur la part d'express, qui signale souvent un problème de planification plutôt qu'un problème de transport. Sur la possession du stock, le levier est la réduction des stocks excédentaires et dormants, référence par référence, et le réglage des paramètres de réapprovisionnement. Sur l'entreposage et la préparation, on travaille l'implantation, la productivité des tournées de picking, l'automatisation ciblée et la variabilisation des coûts par l'externalisation partielle. Sur l'administratif, la dématérialisation des documents et l'intégration des systèmes enlèvent des ressaisies.
Course urgente et coûts logistiques : quand l'express coûte moins cher
La course urgente a mauvaise réputation dans les tableaux de bord, parce qu'elle apparaît comme un surcoût pur au poste transport. Elle est pourtant, dans certains cas, l'option la moins chère au niveau du coût total : une pièce livrée par coursier pour quelques centaines d'euros évite parfois un arrêt de ligne, une pénalité de retard chez un client ou une commande perdue, qui se chiffrent en milliers d'euros. Le problème vient donc rarement de la course elle-même, il vient de la façon dont elle est décidée. Une course urgente choisie après un calcul rapide, coût de l'express contre coût du retard, est une bonne décision logistique. Une course urgente déclenchée par réflexe, sans que personne ne sache ce qu'elle évite, est un symptôme, et une entreprise qui en fait beaucoup a un problème de planification ou d'anticipation qu'aucune renégociation de tarif ne réglera. Le bon indicateur est le rapport entre ce que les courses urgentes ont coûté et ce qu'elles ont évité, et il suppose que ce qu'elles ont évité ait été chiffré au moment de décider.
Le coût le plus élevé n'est pas dans la grille
Une grille de coûts logistiques capture les dépenses visibles, mais elle rate souvent le coût des mauvaises décisions face aux imprévus : le transport express de rattrapage, la vente perdue, la réunion de crise, le surstock de précaution. Ces coûts se cachent dans les postes existants sans jamais porter l'étiquette de leur cause. Les décomposer par nature aide à agir sur les dépenses courantes, mais chiffrer ce que coûtent les imprévus mal absorbés demande une autre lecture, transversale, qui relève de la décision plus que de la comptabilité analytique.
Cet article part d'une conviction : la prévision parfaite n'existe pas, ce qui compte c'est la décision d'après.
La fiche à retenir
- Un bloc qui cache plusieurs réalités
- Les grands postes du coût logistique
- Comment calculer le coût logistique total
- Le coût caché de la possession du stock
- Frais de logistique : ce que facture un prestataire, et ce qu'il ne facture pas
- Décomposer pour prioriser l'action
- Réduire les coûts logistiques : les leviers poste par poste
- Course urgente et coûts logistiques : quand l'express coûte moins cher
- Le coût le plus élevé n'est pas dans la grille
Clevizio
Clevizio est la couche de décision qui se branche sur vos outils existants : elle détecte l'imprévu, simule vos options et garde la mémoire de chaque arbitrage. Découvrir comment fonctionne le copilote de décision.
Mansour Niang
CEO & cofondateur de Clevizio
Une question sur vos imprévus ? Réservez 30 minutes avec moi pour estimer ce qu'ils vous coûtent vraiment, sans engagement.
Questions fréquentes
Qu'est-ce que le coût logistique ?
Le coût logistique est l'ensemble des dépenses engagées pour stocker et faire circuler les produits : transport, possession du stock, entreposage, préparation, administratif. Leur poids relatif varie fortement selon le secteur, d'où l'importance de les décomposer avant d'agir. On le suit le plus souvent en pourcentage du chiffre d'affaires.
Comment calculer le coût logistique total ?
Additionnez le transport, l'entreposage, la préparation, l'administratif et le coût de possession du stock, puis rapportez le total au chiffre d'affaires. Le coût de possession se calcule en appliquant un taux annuel à la valeur moyenne du stock, car il ne figure sur aucune facture. Le ratio obtenu se suit dans le temps et se compare poste par poste.
Comment réduire les coûts logistiques ?
En décomposant le coût total, puis en agissant sur le poste le plus lourd avec le levier le plus accessible, sans en gonfler un autre. Les leviers diffèrent par poste : massification et taux de remplissage pour le transport, réduction des stocks dormants pour la possession, productivité du picking pour la préparation. Réduire le stock au prix d'un transport express est la fausse économie classique.
À lire aussi
Mettez enfin un chiffre sur ce que vos imprévus vous coûtent chaque année.
Commençons par estimer ce que vos imprévus vous coûtent réellement. C'est gratuit, ça prend 30 minutes, et vous repartez avec un chiffre que personne dans votre entreprise ne connaît aujourd'hui.